امارات متحده عربی (UAE) با موقعیت استراتژیک، زیرساختهای پیشرفته و محیط تجاری حمایتی خود، کسبوکارهای جهانی را به خود جذب کرده است. معرفی مالیات فدرال شرکتها در سال ۲۰۲۳ تغییر قابل توجهی را رقم زد و امارات متحده عربی را با استانداردهای مالیاتی بینالمللی همسو کرد و در عین حال رقابتپذیری خود را حفظ نمود. از سال ۲۰۲۶، رژیم مالیات شرکتها با بهروزرسانیهای جزئی برای افزایش انطباق و شفافیت، تکامل یافته است.
این راهنما اطلاعات ضروری در مورد مالیات شرکتها در امارات متحده عربی، از جمله نرخها، معافیتها، الزامات ثبت اظهارنامه و تغییرات اخیر را ارائه میدهد. درک این قوانین برای کسبوکارهای جدید و قدیمی بسیار مهم است.
مالیات شرکتها در امارات متحده عربی چیست؟
مالیات بر شرکتها (CT) یک مالیات فدرال است که بر درآمد خالص یا سود شرکتها و مشاغل فعال در امارات متحده عربی وضع میشود. این مالیات که طبق قانون فدرال شماره ۴۷ سال ۲۰۲۲ معرفی شده است، برای سالهای مالی که از ۱ ژوئن ۲۰۲۳ یا بعد از آن شروع میشوند، اعمال میشود. هدف این مالیات تنوعبخشی به اقتصاد، حمایت از توسعه پایدار و پایبندی به بهترین شیوههای جهانی، مانند شیوههای سازمان همکاری و توسعه اقتصادی (OECD) است. برخلاف مالیات بر ارزش افزوده (VAT)، که یک مالیات غیرمستقیم است، مالیات بر شرکتها یک مالیات مستقیم بر درآمد مشاغل است.
اهداف کلیدی عبارتند از:
- ارتقای شفافیت و عدالت در مالیات .
- تشویق سرمایهگذاری ضمن اطمینان از مشارکت مناسب شرکتهای بزرگ چندملیتی.
- حفظ جذابیت امارات متحده عربی به عنوان یک حوزه قضایی با مالیات پایین در مقایسه با میانگینهای جهانی.
چه کسانی مشمول مالیات بر شرکتها میشوند؟
مالیات شرکتها برای نهادهای مختلف اعمال میشود، اگرچه همه مشاغل مشمول آن نیستند. موارد زیر دستهبندیهای اصلی را شرح میدهد:
اشخاص مشمول مالیات
- اشخاص حقوقیاین شامل شرکتهای ثبتشده در امارات متحده عربی نیز میشود (مثلاً، LLCs، شرکتهای سهامی خاص (PSCs)، شرکتهای خارجی دارای دفتر دائمی (PE) در امارات متحده عربی، و نهادهای منطقه آزاد.
- اشخاص حقیقی: افرادی که فعالیتهای تجاری با گردش مالی سالانه بیش از ۱ میلیون درهم انجام میدهند.
- نهادهای خارجی: آنهایی که در امارات متحده عربی یا با یک شرکت سهامی خاص، مانند یک محل ثابت کسب و کار یا نماینده وابسته، مدیریت و کنترل میشوند.
افراد معاف
برخی از نهادها از مالیات بر درآمد معاف هستند، از جمله:
- نهادهای دولتی و سازمانهای عامالمنفعه.
- در عوض، مشاغل استخراجی (مثلاً نفت و گاز) و شرکتهای منابع طبیعی غیراستخراجی مشمول مالیات در سطح امارت هستند. توجه: در فوریه 2025، شارجه مالیات 20 درصدی در سطح امارت را برای فعالیتهای منابع طبیعی استخراجی و غیراستخراجی وضع کرد.
- صندوقهای سرمایهگذاری و صندوقهای بازنشستگی واجد شرایط
اگر از وضعیت خود مطمئن نیستید، توصیه میشود با یک مشاور مالیاتی مشورت کنید.
نرخها و آستانههای مالیات شرکتها در سال ۲۰۲۶
نرخ مالیات شرکتهای امارات متحده عربی در سال ۲۰۲۶ بدون تغییر باقی میماند و از کسبوکارهای کوچک حمایت میکند و در عین حال نرخهای تصاعدی را برای افراد با درآمد بالاتر اعمال میکند.
- نرخ های استاندارد:
- ۰٪ از درآمد مشمول مالیات تا سقف ۳۷۵۰۰۰ درهم.
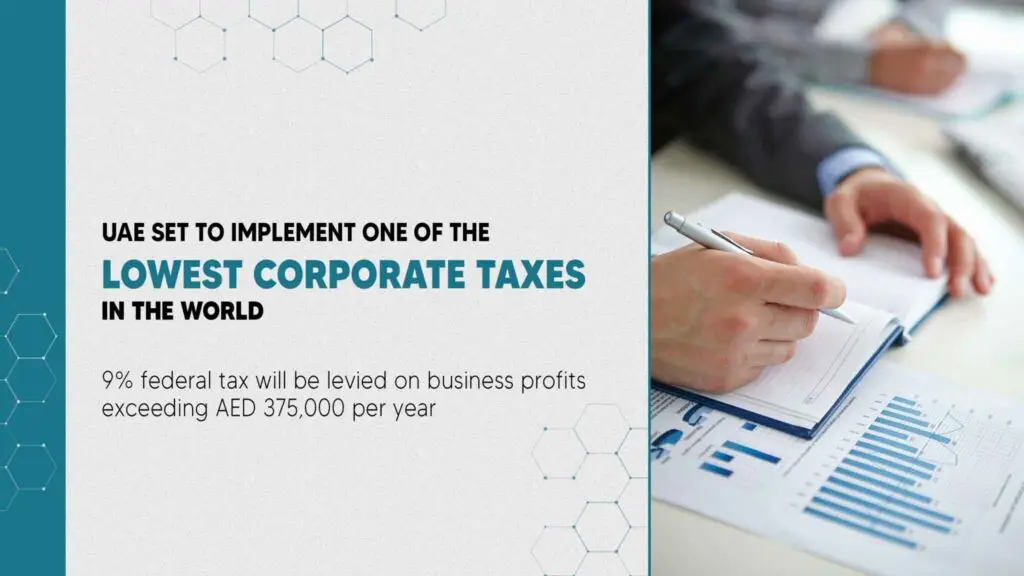
- ۹٪ از درآمد مشمول مالیات بیش از ۳۷۵۰۰۰ درهم.
- حداقل مالیات افزایش اعتبار داخلی (DMTT)برای شرکتهای چندملیتی (MNE) با درآمدهای تلفیقی جهانی بیش از ۷۵۰ میلیون یورو، حداقل مالیات مؤثر ۱۵٪ طبق قوانین رکن دوم OECD از اول ژانویه ۲۰۲۵ اعمال میشود. اگر نرخ مالیات مؤثر به زیر ۱۵٪ برسد، مالیات اضافی اعمال میشود.
مثال: شرکتی با درآمد مشمول مالیات ۱ میلیون درهم، برای ۳۷۵۰۰۰ درهم اول ۰٪ و برای ۶۲۵۰۰۰ درهم باقیمانده ۹٪ مالیات پرداخت میکند که در نتیجه ۵۶۲۵۰ درهم مالیات میشود.
معافیتها و تخفیفها
چندین معافیت برای حمایت از نهادهای کوچکتر و بخشهای خاص در دسترس است:
- کمک به کسب و کارهای کوچک (SBR)کسب و کارهایی که درآمد سالانه آنها کمتر از ۳ میلیون درهم است، میتوانند SBR را انتخاب کنند که آنها را فاقد درآمد مشمول مالیات تلقی میکند. این تخفیف برای دورههای مالیاتی منتهی به یا قبل از ۳۱ دسامبر ۲۰۲۶ در دسترس است. کسب و کارها برای بهرهمندی باید SBR را در اظهارنامه مالیاتی خود انتخاب کنند.
- سایر امدادها:
- زیانهای مالیاتی میتوانند به طور نامحدود به آینده منتقل شوند و تا ۷۵٪ از درآمد مشمول مالیات آینده جبران شوند.
- اعتبارات مالیاتی خارجی برای جلوگیری از مالیات مضاعف در دسترس هستند.
- مشوق مالیاتی تحقیق و توسعه پیشنهادی: انتظار میرود برای دورههای مالیاتی که از اول ژانویه ۲۰۲۶ یا بعد از آن شروع میشوند، اعمال شود و کسرها یا اعتبارات اضافی را برای فعالیتهای تحقیقاتی واجد شرایط ارائه دهد.
رژیم مالیاتی شرکتهای منطقه آزاد
مناطق آزاد همچنان نقش کلیدی در چشمانداز تجاری امارات متحده عربی ایفا میکنند و رژیم مالیاتی آنها همچنان جذابیت خود را حفظ کرده است:
- افراد واجد شرایط منطقه آزاد (QFZP)اشخاص حقوقی واجد شرایط از مالیات 0٪ بر «درآمد واجد شرایط» (مثلاً از فعالیتهای واجد شرایط مانند تولید، لجستیک یا تجارت با اشخاص غیر اماراتی) برخوردار میشوند.
- درآمد غیر واجد شرایط: مشمول مالیات ۹٪.
- قانون حداقلیاگر درآمد غیرواجد شرایط کمتر از ۵٪ کل درآمد یا ۵ میلیون درهم (هر کدام کمتر است) باشد، کل درآمد ممکن است مشمول مالیات ۰٪ شود.
برای واجد شرایط بودن به عنوان QFZP، کسب و کارها باید حضور کافی در منطقه آزاد، از جمله کارمندان و داراییهای کافی، داشته باشند. راهنمای FTA در مورد افراد منطقه آزاد، معیارهای دقیق را تشریح میکند.
محاسبه درآمد مشمول مالیات
درآمد مشمول مالیات بر اساس درآمد حسابداری تحت استانداردهای IFRS یا معادل آن، که برای اهداف مالیاتی تعدیل شده است، محاسبه میشود.
- نقطه شروع: سود خالص حاصل از صورتهای مالی.
- اضافه شدههزینههای غیرقابل کسر (مثلاً جریمه، رشوه، برخی هزینههای سرگرمی).
- کسرهزینههای مجاز (مثلاً بهره تا سقف مجاز، استهلاک).
- درآمد معافسود سهام ساکنان امارات متحده عربی و برخی از سودهای سرمایهای معاف هستند.
برای مطالعات موردی و جزئیات تعدیل ، به راهنمای FTA با عنوان « تعیین درآمد مشمول مالیات » مراجعه کنید.
روند ثبت نام
همه افراد مشمول مالیات باید از طریق پورتال EmaraTax در اداره مالیات فدرال (FTA) ثبت نام کنند.
- گاهشمار: ظرف ۳ ماه از تاریخ ثبت شرکت یا مشمول مالیات شدن.
- مورد نیاز: مجوز تجارت، صورتهای مالی و مدارک شناسایی.
- گروه هاگروههای مالیاتی (مثلاً شرکتهای هلدینگ و شرکتهای تابعه) در صورت مالکیت ۹۵٪ میتوانند به عنوان یک نهاد واحد ثبت شوند.
عدم ثبت نام جریمه ای تا سقف 20،000 درهم امارات را به دنبال دارد.
مهلتهای ثبت و پرداخت
- تشکیل اظهارنامه مالیاتیمهلت ارسال: ۹ ماه پس از پایان سال مالی. برای پایان سال ۳۱ دسامبر، تا ۳۰ سپتامبر سال بعد اقدام کنید.
- پرداختپرداخت مالیات تا آخرین مهلت ثبت اظهارنامه مالیاتی الزامی است. پرداخت پیشپرداخت اختیاری است، اما برای جلوگیری از جریمه دیرکرد توصیه میشود.
- ممیزی: FTA ممیزیهای مبتنی بر ریسک انجام میدهد. کسبوکارها باید سوابق را به مدت هفت سال نگهداری کنند.
جدید در سال ۲۰۲۶: قانون اصلاحشده رویههای مالیاتی، مهلتهای سختگیرانهتری را معرفی میکند، از جمله کاهش زمان پاسخگویی به استعلامهای FTA از ۴۰ به ۳۰ روز کاری.
مجازات برای عدم رعایت
جریمهها برای اطمینان از رعایت موارد زیر سختگیرانه هستند:
- ثبت نام با تأخیر: ۱۰،۰۰۰ درهم امارات.
- ثبت نام با تأخیر: ۵۰۰ درهم در ماه (تا سقف ۵۰،۰۰۰ درهم).
- پرداخت دیرهنگام: ۱٪ در ماه از مالیات پرداخت نشده.
- اظهارنامههای نادرست: تا ۲۰۰٪ مالیات قابل پرداخت.
افشای داوطلبانه اطلاعات میتواند جریمهها را تا ۷۵ درصد کاهش دهد.
بهروزرسانیهای اخیر در سال ۲۰۲۶
از فوریه ۲۰۲۶، پیشرفتهای کلیدی عبارتند از:
- قراردادهای پیش فروش قیمت گذاری (APA)راهنمای FTA در مورد APAها، که در 31 دسامبر 2025 منتشر شد، قطعیتی در مورد قیمتگذاری انتقالی برای شرکتهای چندملیتی ارائه میدهد.
- اصلاحات هزینه خدماتهزینههای جدید درخواست APA از اول ژانویه ۲۰۲۶ لازمالاجرا هستند.
- اختیارات پیشرفته FTAدامنههای حسابرسی گستردهتر و جدول زمانی سختگیرانهتر طبق قانون فدرال شماره ۱۷ سال ۲۰۲۵.
- مشوقهای تحقیق و توسعه: اجرای پیشبینیشده برای تقویت نوآوری.
برای اطلاع از اطلاعیهها و بهروزرسانیهای بیشتر، وبسایت FTA را دنبال کنید .
نتیجهگیری: بررسی مالیات شرکتهای امارات متحده عربی با اطمینان
سیستم مالیات شرکتی امارات متحده عربی ساده، رقابتی و از رشد کسب و کار پشتیبانی میکند. با رعایت قوانین، کسب و کارها میتوانند از معافیتها و تخفیفهای موجود بهرهمند شوند. برای کسانی که در امارات متحده عربی فعالیت خود را آغاز یا گسترش میدهند، راهنماییهای حرفهای اکیداً توصیه میشود. شرکت Shuraa TAX پشتیبانی تخصصی در ثبت مالیات، رعایت قوانین و بهینهسازی متناسب با نیازهای شما ارائه میدهد.